

A mudança nas leis de impostos está fazendo muitos pais doarem imóveis e dinheiro aos filhos enquanto vivos para evitar pagar mais caro no futuro. Porém, advogados alertam que essa decisão precisa ser bem planejada para não gerar problemas jurídicos ou perdas patrimoniais.
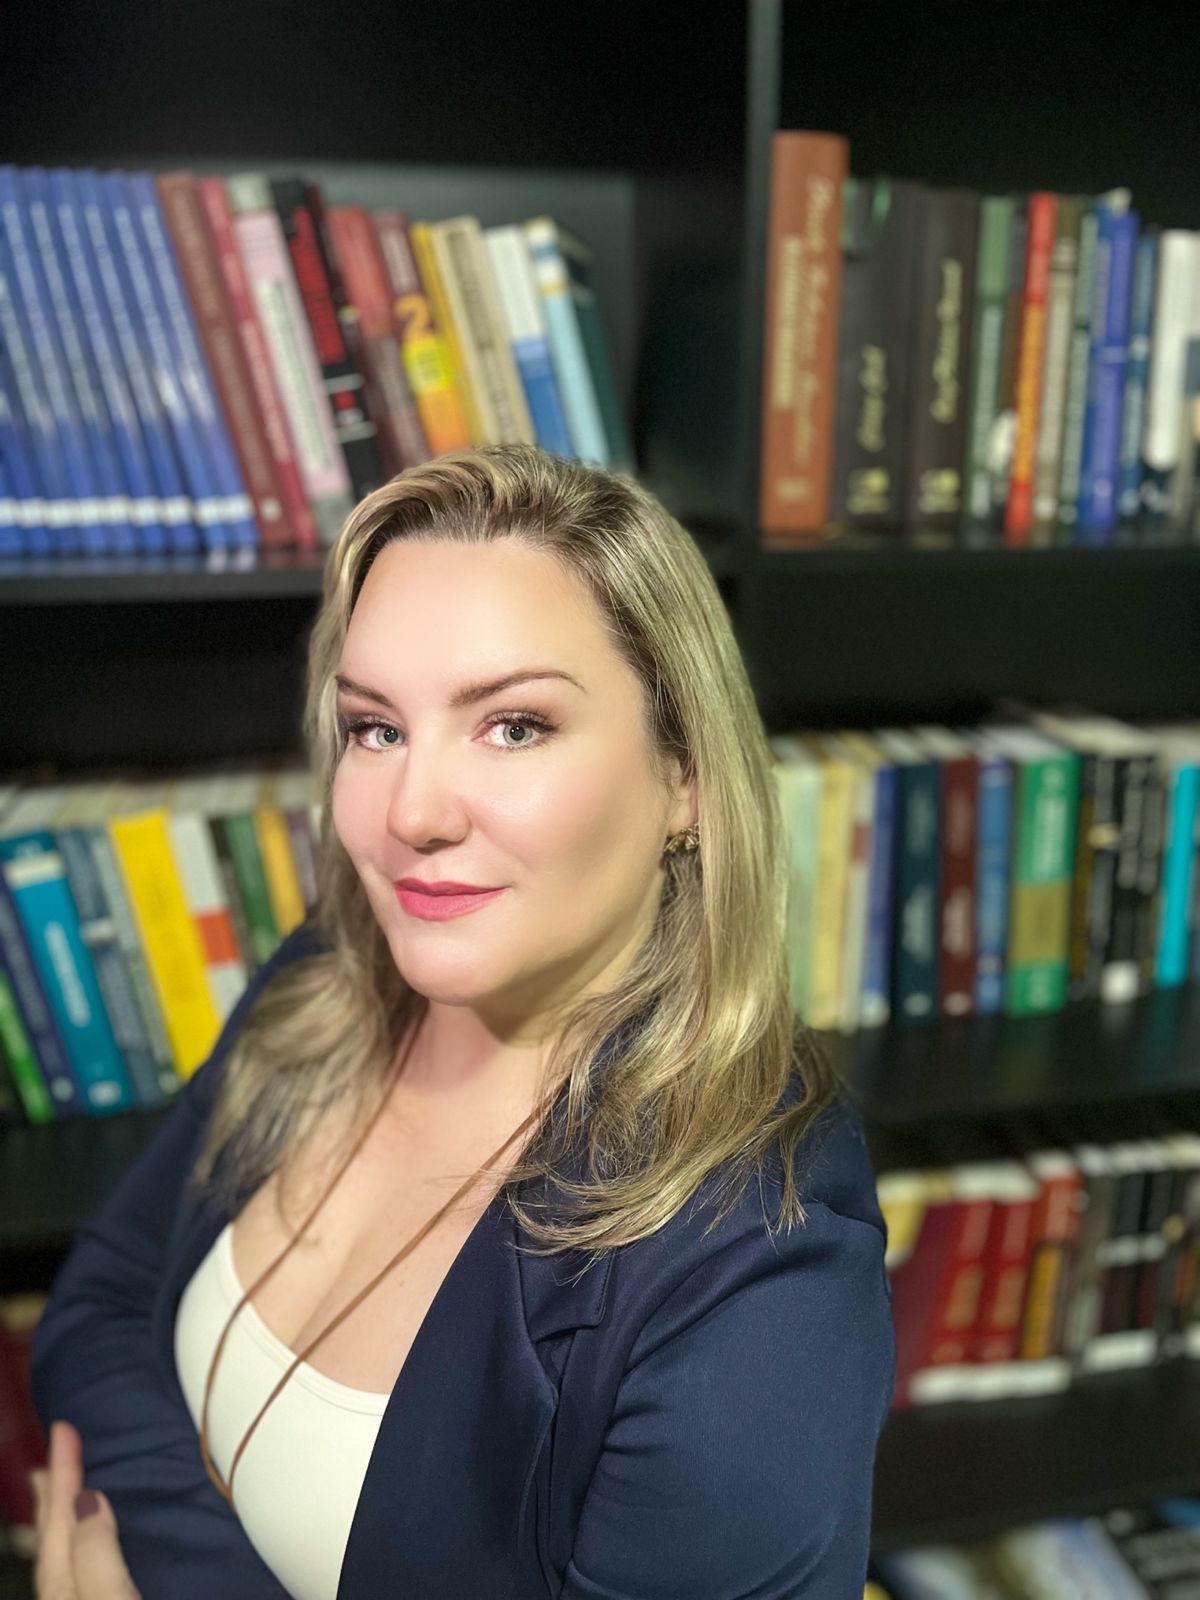 Dra. Alexssandra Franco de Campos, advogada especialista em Direito Tributário
A Reforma Tributária reacendeu o debate sobre o planejamento sucessório no Brasil. Com as mudanças previstas para o ITCMD (Imposto sobre Transmissão Causa Mortis e Doação), muitas famílias passaram a antecipar a doação de imóveis e outros bens aos herdeiros, buscando evitar uma possível elevação da carga tributária no futuro. No entanto, a advogada Dra. Alexssandra Franco de Campo Bosques, alerta que essa decisão deve ser tomada com cautela, considerando os aspectos jurídicos, tributários e familiares envolvidos.
A decisão de doar bens enquanto vivo pode ser uma estratégia válida para reduzir custos, mas exige cuidado redobrado. É necessário entender que o imposto sobre doações pode mudar, e que transferir patrimônio envolve riscos que vão além da economia de dinheiro. A advogada destaca que cada família tem uma situação única, e o que funciona para uns pode gerar problemas graves para outros.
- Muitas famílias estão doando bens agora para evitar o aumento do imposto previsto na reforma.
- Estados ainda estão adequando suas leis às novas regras do ITCMD, criando uma janela de oportunidade fiscal.
- Doar sem planejamento pode expor os filhos a dívidas, divórcios ou disputas judiciais.
- O doador (pai ou mãe) precisa garantir que terá dinheiro suficiente para sua própria sobrevivência após a doação.
- Ferramentas como usufruto e cláusulas de proteção são essenciais para manter a segurança do patrimônio.
Economia de impostos ou risco para a família
A antecipação da doação de imóveis pode, sim, proporcionar economia tributária, especialmente porque diversos Estados ainda não adequaram integralmente suas legislações às alterações introduzidas pela Reforma Tributária, que tornou obrigatória a progressividade das alíquotas do ITCMD. Assim, realizar a doação antes de eventual majoração das alíquotas ou alteração dos critérios de avaliação dos imóveis pode reduzir significativamente o imposto devido.
Entretanto, essa decisão não deve ser tomada exclusivamente sob a perspectiva fiscal. É indispensável examinar as particularidades patrimoniais, financeiras e familiares de cada caso, sobretudo a situação matrimonial e o grau de exposição a riscos dos donatários, ou seja, de quem vai receber a doação. Dependendo do regime de bens, da existência de dívidas ou da atividade profissional e empresarial de quem receberá o patrimônio, os imóveis doados poderão ficar sujeitos a comunicação com o cônjuge, constrições judiciais ou disputas sucessórias.
Por isso, a antecipação da doação somente é recomendável após um planejamento sucessório individualizado, que poderá prever mecanismos de proteção, como reserva de usufruto, cláusulas de incomunicabilidade, impenhorabilidade, inalienabilidade e reversão. A economia de ITCMD é um fator relevante, mas deve ser conciliada com a preservação do patrimônio, a segurança financeira do doador e a prevenção de futuros conflitos familiares.
Principais riscos da doação precipitada
Os principais riscos decorrem de uma decisão precipitada, orientada exclusivamente pela expectativa de aumento do ITCMD, sem a prévia análise das consequências patrimoniais, familiares e sucessórias da transferência. Os bens doados podem, por exemplo, ser alcançados por dívidas do donatário, disputas decorrentes de divórcio ou dissolução de união estável, conflitos entre herdeiros e até mesmo por uma administração inadequada do patrimônio recebido.
Também existem riscos relevantes para o próprio doador. A doação transfere a propriedade ao donatário e, se realizada sem mecanismos de proteção, pode comprometer a autonomia patrimonial e a segurança financeira daquele que construiu o patrimônio. Além disso, a doação não pode abranger todos os bens sem que seja preservada renda ou patrimônio suficiente para a subsistência do doador, nem pode ultrapassar a parcela disponível quando houver herdeiros necessários, sob pena de nulidade ou posterior redução do excesso.
Estratégias seguras para proteger o patrimônio
Por essa razão, eventual antecipação deve ser estruturada mediante planejamento individualizado, com instrumentos como reserva de usufruto vitalício e, conforme o caso, cláusulas de incomunicabilidade, impenhorabilidade, inalienabilidade e reversão. A possível economia tributária deve ser considerada, mas não pode se sobrepor à proteção do doador, à preservação do patrimônio e à prevenção de futuros conflitos familiares.
A estratégia mais adequada é aquela construída de forma personalizada, após a análise da composição do patrimônio, da situação financeira do doador, do perfil dos herdeiros, dos regimes matrimoniais e da legislação do ITCMD aplicável em cada Estado. A partir desse diagnóstico, podem ser combinados instrumentos como doação gradual, reserva de usufruto, testamento, constituição de holding familiar e cláusulas de incomunicabilidade, impenhorabilidade, inalienabilidade e reversão, sempre com atenção aos respectivos requisitos e limitações legais.
Entre os principais erros a serem evitados estão a realização de doações motivadas exclusivamente pela expectativa de aumento do imposto, a transferência integral do patrimônio sem garantia de subsistência do doador, o desrespeito à legítima dos herdeiros necessários, a escolha automática de uma holding sem demonstração de sua efetiva utilidade e a adoção de cláusulas protetivas genéricas, sem adequação ao caso concreto. Também é essencial avaliar os custos de ITCMD, imposto de renda, registros, manutenção de estruturas societárias e eventual tributação futura.
Portanto, mais importante do que antecipar a transmissão patrimonial é estruturá-la corretamente. Um planejamento sucessório eficiente deve conciliar economia tributária, segurança financeira do doador, proteção do patrimônio e prevenção de conflitos familiares, mediante acompanhamento jurídico e contábil especializado.


