

Mudanças nas leis tributárias do Brasil devem alterar os cálculos usados por empresas para medir o retorno de investimentos em anúncios. O especialista Leandro Ferrari explica que a margem de lucro e o fluxo de caixa serão impactados, exigindo novas estratégias financeiras.
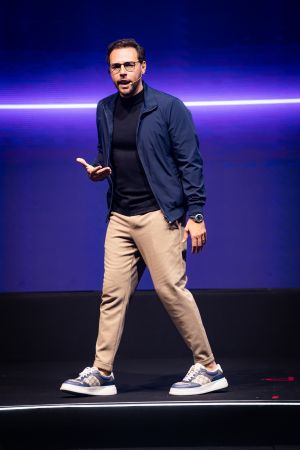 Especialista em marketing digital Leandro Ferrari alerta para a necessidade de integrar marketing e finanças diante da reforma tributária
O retorno sobre o investimento em anúncios costuma ser acompanhado pelo ROAS, indicador que compara a receita atribuída às campanhas com o valor gasto em mídia. Se uma empresa investe R$ 1 mil e registra R$ 4 mil em vendas, o painel mostra ROAS 4. Essa conta, porém, não considera impostos, custo do produto, taxas de pagamento, comissões, frete ou devoluções. A reforma tributária pode mudar parte dessas despesas sem alterar o número exibido pelas plataformas.
Para Leandro Ferrari, especialista em marketing digital, a transição exige maior integração entre marketing, financeiro e contabilidade. Metas que funcionaram durante anos podem deixar de representar a rentabilidade real quando a carga efetiva, os créditos tributários ou o momento de recolhimento dos impostos forem modificados.
- O novo sistema de impostos (CBS e IBS) entra em teste em 2026 com alíquotas baixas, mas terá impacto total a partir de 2027.
- O mecanismo de 'split payment' fará com que o governo retire o imposto do dinheiro da venda antes que ele entre no caixa da empresa.
- Um erro comum é olhar apenas para a receita bruta e ignorar a margem de lucro líquida, que é o que realmente importa para a sobrevivência do negócio.
- Empresas do Simples Nacional também precisam se preparar, pois terão regras específicas para o recolhimento dos novos impostos.
- A queda da margem de lucro exige que as empresas gastem mais para obter o mesmo resultado, o que pode levar ao prejuízo se não for monitorado.
Como a Receita Federal conduz a transição
A Receita Federal informa que 2026 funciona como ano de teste da Contribuição sobre Bens e Serviços, a CBS, e do Imposto sobre Bens e Serviços, o IBS. As alíquotas de teste são de 0,9% e 0,1%, respectivamente, com compensação em relação a PIS e Cofins para os contribuintes que cumprirem as exigências previstas. A partir de 2027, PIS e Cofins serão extintos e a CBS começará a integrar de maneira efetiva o novo sistema.
Outro elemento previsto na reforma é o split payment. Nesse modelo, a parcela correspondente ao tributo pode ser separada durante a liquidação financeira da venda e transferida ao Fisco, em vez de permanecer temporariamente no caixa da empresa. A implementação será gradual e dependerá da regulamentação e do meio de pagamento. O mecanismo importa para negócios digitais porque parte deles utiliza o dinheiro recebido nas vendas atuais para financiar as campanhas dos dias seguintes.
O descompasso entre painel e realidade
Uma análise publicada pelo E-Commerce Brasil em 18 de agosto chamou atenção para esse descompasso. O gerenciador de anúncios pode continuar mostrando o mesmo faturamento e o mesmo ROAS, enquanto a margem disponível e o caixa usado para sustentar a mídia apresentam outra realidade.
O impacto não será igual para todas as empresas. Regime tributário, atividade, tipo de produto, possibilidade de aproveitamento de créditos e participação de diferentes meios de pagamento influenciam o resultado. Empresas do Simples Nacional também possuem regras próprias e precisam avaliar, com acompanhamento contábil, as alternativas previstas para o recolhimento de IBS e CBS.
O ROAS informa quanto a campanha gerou em receita, mas não revela sozinho quanto sobrou. Quando a margem muda, o limite aceitável para o custo de aquisição também precisa ser recalculado, afirma o especialista.
A matemática do prejuízo
A matemática mostra a diferença. Um produto com margem de contribuição de 25% precisa de ROAS 4 apenas para alcançar o ponto de equilíbrio: a cada R$ 4 vendidos, sobra R$ 1 para pagar a mídia. Se a margem cair para 22% depois de tributos, taxas e demais despesas, o ROAS de equilíbrio sobe para aproximadamente 4,55. Uma campanha que parecia saudável pode passar a gerar pouco lucro ou prejuízo, mesmo sem piora no anúncio.
O fluxo de caixa merece atenção semelhante. Quando o imposto é separado antes de o valor chegar à conta, a empresa perde o intervalo em que utilizava parte desse recurso como capital de giro. A verba publicitária pode continuar economicamente viável, mas exigir dinheiro próprio, reserva financeira ou prazo diferente de recebimento.
Antes de aumentar o orçamento, o negócio precisa conhecer a margem de cada produto ou oferta. Escalar uma campanha sem esse dado pode ampliar o faturamento e, ao mesmo tempo, reduzir o caixa disponível, explica.
Passos para se preparar
A preparação envolve calcular a margem de contribuição por produto, identificar o regime aplicável, estimar créditos tributários e revisar o custo máximo de aquisição. Marketing pode acompanhar ROAS e conversão, enquanto o financeiro verifica lucro por pedido e disponibilidade de caixa. A análise tributária deve ser feita por contador ou advogado especializado, porque os efeitos variam conforme a operação.
A reforma não determina, por si só, que os anúncios ficarão mais caros ou venderão menos. Ela pode alterar quanto sobra depois da venda e quando esse dinheiro estará disponível. Para negócios que decidem a verba observando apenas o painel da plataforma, essa diferença tende a ganhar importância durante a transição.


