Mercado de fusões e aquisições no Brasil registra alta de 22% no primeiro semestre de 2024, chegando a R$ 195 bilhões. Especialistas apontam que empresas com dinheiro em caixa estão aproveitando os juros altos para comprar ativos de companhias em dificuldades financeiras a preços muito abaixo do valor real.
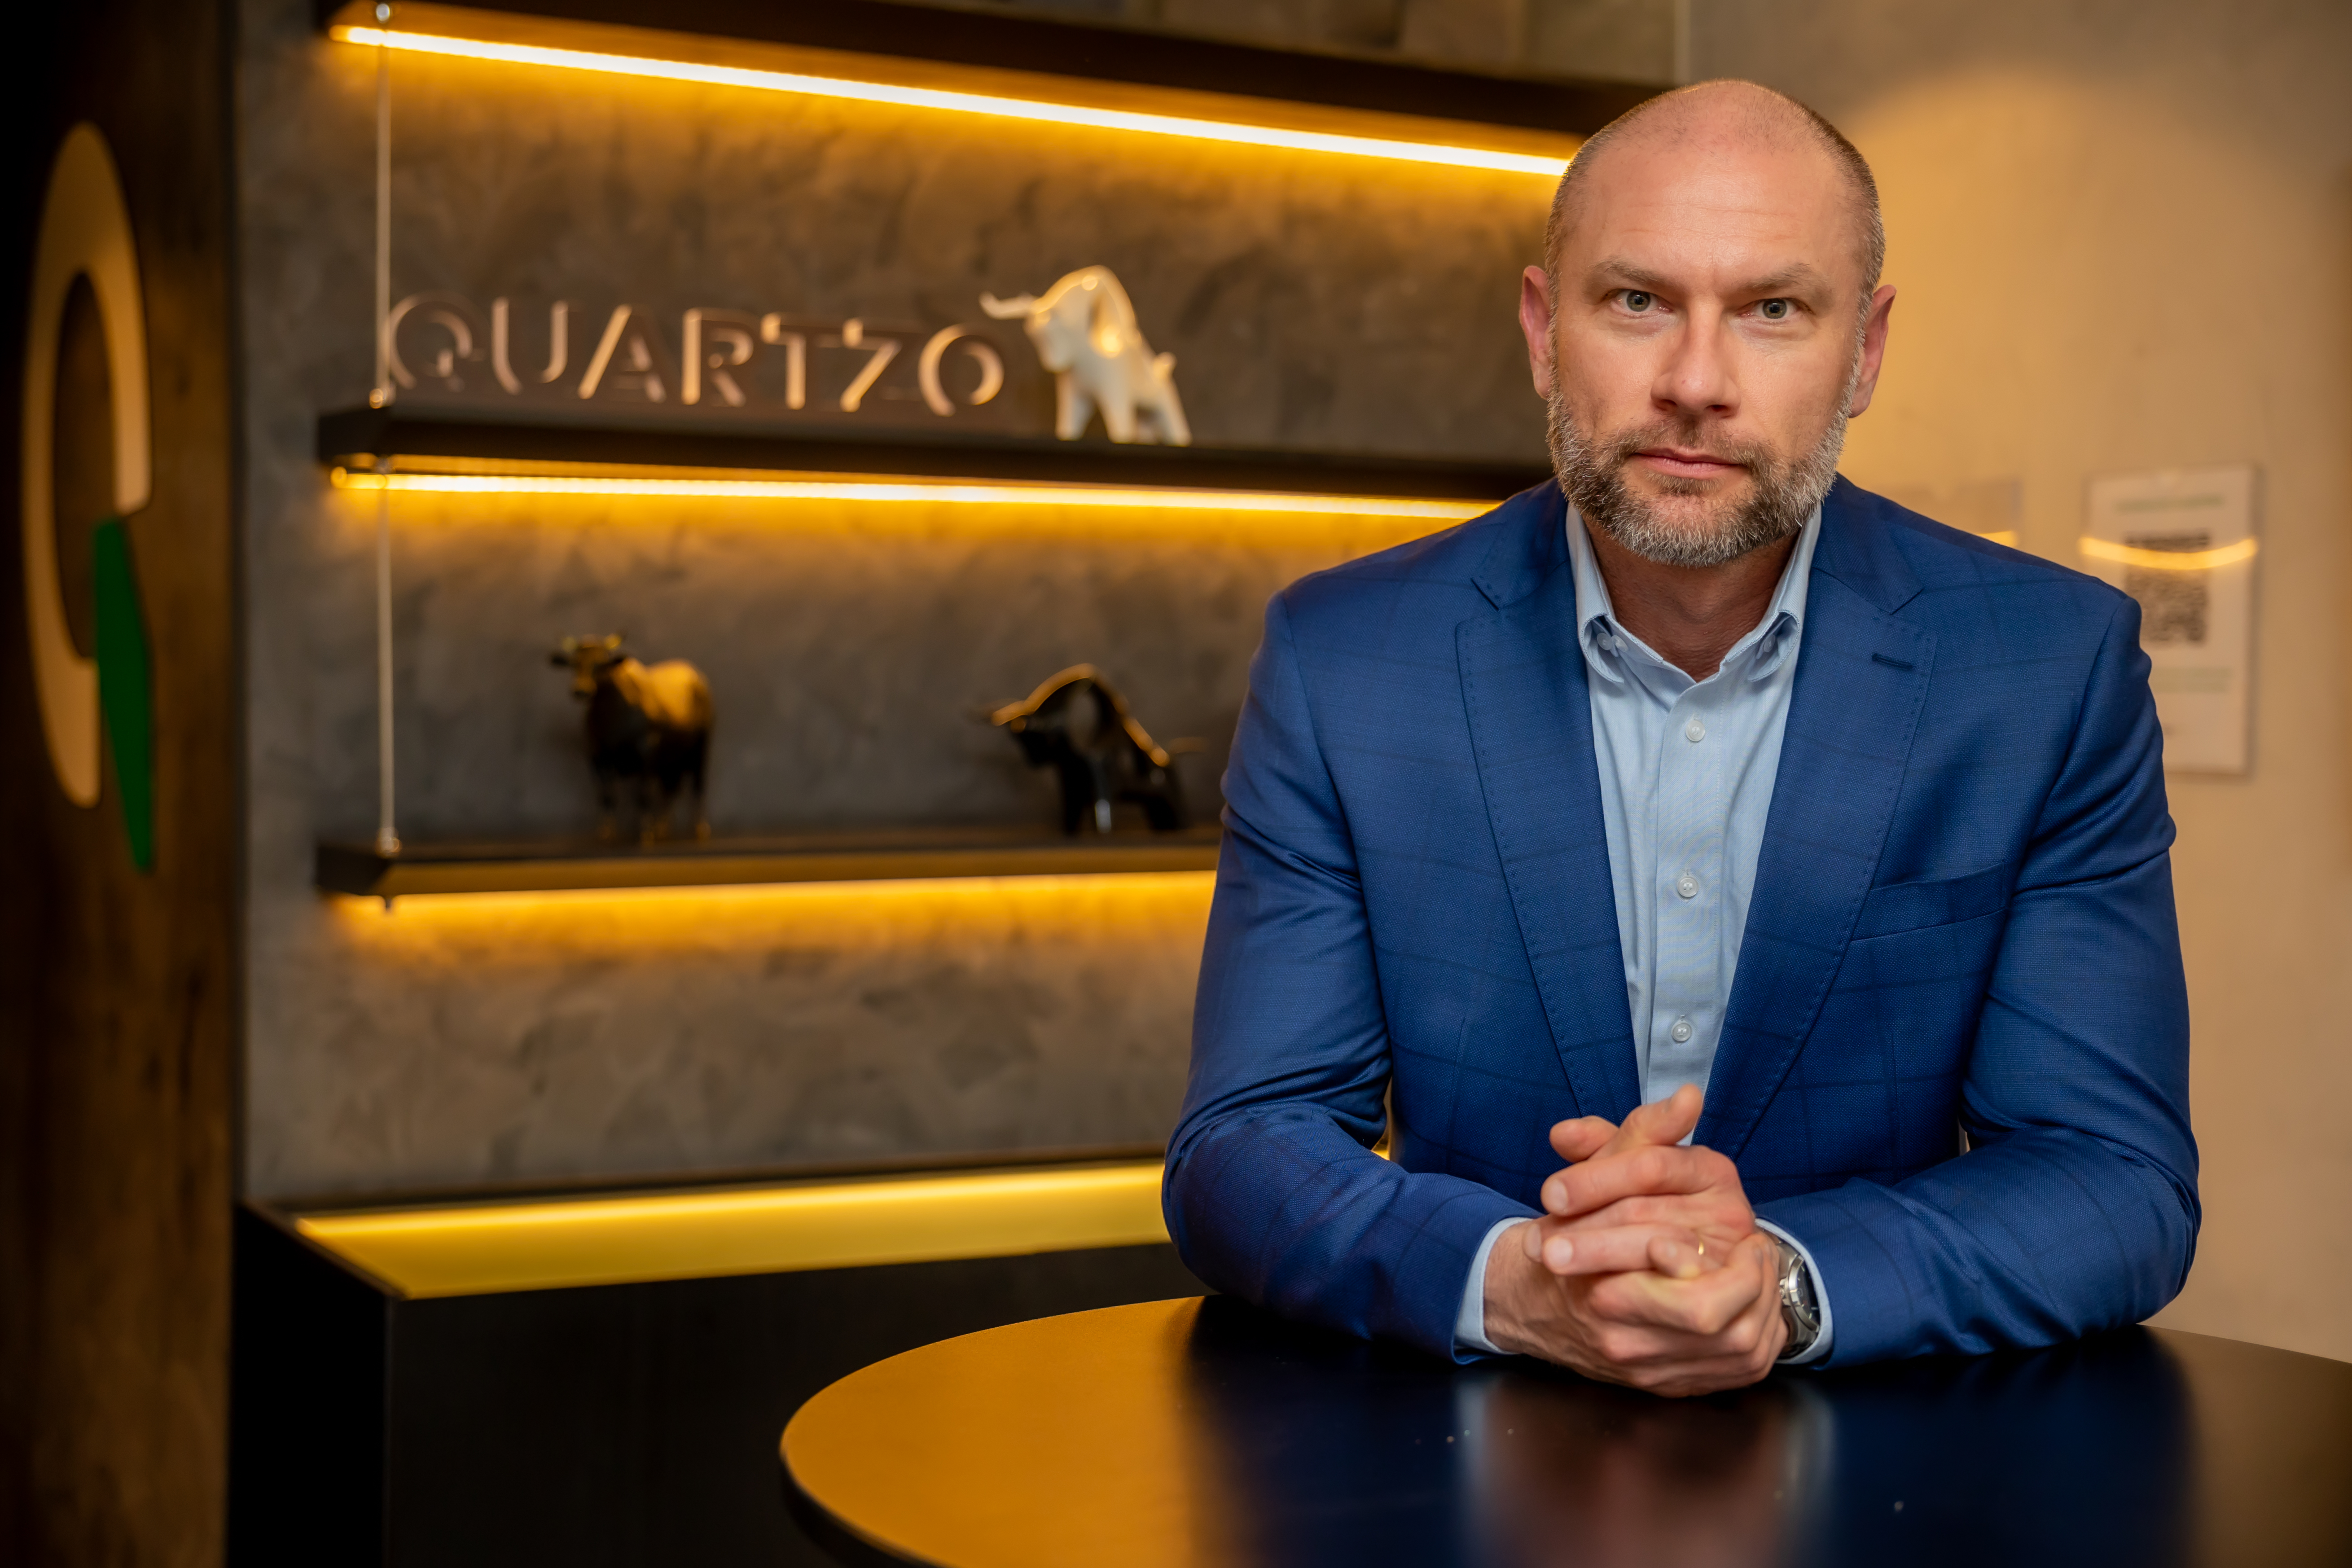 Luis Gustavo Budziak, CFO da Quartzo Capital - Divulgação Quartzo Capital
O cenário atual de juros elevados e escassez de crédito criou uma situação incomum no mercado brasileiro. Essa combinação está acelerando a venda de empresas e negócios, mas com descontos significativos para quem tem dinheiro para comprar.
Especialistas da Quartzo Capital explicam que empresas que guardaram caixa estão usando essa vantagem para comprar partes de empresas gigantes que estão passando por dificuldades financeiras. Essa dinâmica cria uma oportunidade única de aquisição de ativos valiosos por preços muito inferiores aos normais.
- O volume financeiro de fusões e aquisições no Brasil subiu 22% no primeiro semestre, totalizando R$ 195 bilhões.
- Apesar do aumento no valor total, o número de transações caiu 35%, de 938 para 610, indicando operações maiores.
- Empresas endividadas vendem ativos com urgência, o que permite que compradores paguem descontos.
- A crise de caixa não necessariamente derruba o valor dos negócios, apenas a estrutura de dívidas.
- Setores como varejo e consumo interno são os mais afetados, enquanto tecnologia e infraestrutura concentram grandes volumes.
A oportunidade nas empresas endividadas
O ambiente financeiro atual no Brasil representa uma janela de oportunidade para empresas com capital disponível. Elas podem realizar fusões e aquisições (M&A) para dominar mercados. Enquanto empresas com muitas dívidas tentam vender ativos rapidamente para pagar seus compromissos, aquelas com reservas financeiras ganham poder de barganha. Elas conseguem comprar unidades de negócios a valores mais atraentes. Essa dinâmica torna o mercado mais seletivo e focado em qualidade.
Dados da consultoria KPMG mostram que as transações no Brasil movimentaram R$ 195 bilhões no primeiro semestre. Isso representa uma alta de 22% em comparação com o mesmo período do ano anterior. No entanto, houve uma queda no número total de operações. O volume de transações recuou 35%, passando de 938 para 610 negócios fechados nesse intervalo.
Liquidez determina o ritmo das trocas
Para Gustavo Budziak, CFO da Quartzo Capital, a diferença entre ter dinheiro e precisar de dinheiro é o fator que define a velocidade das mudanças corporativas. Ele afirma que há uma clara assimetria entre quem precisa vender ativos com pressa e quem tem capacidade de investir. Companhias capitalizadas utilizam essa conjuntura, por exemplo, para ganhar escala, absorver infraestrutura logística ou entrar em novas regiões a preços descontados, avalia Budziak.
A ideia se baseia na diferença entre a dificuldade de pagar dívidas e a saúde do negócio operacional. Empresas pressionadas pelo custo da dívida ou com contas a receber em curto prazo muitas vezes mantêm marcas fortes, listas de clientes fiéis, redes de distribuição eficientes e tecnologias úteis. Essa separação impulsiona o que conhecemos como M&A de empresas em dificuldade (distressed M&A), ou seja, a compra de negócios de empresas em recuperação judicial.
Budziak reforça que a falta de caixa não elimina o valor real de todas as partes de uma empresa. Em muitos casos, o problema é apenas a estrutura de dívidas, e não a operação. Para investidores com dinheiro e capacidade de análise técnica, o momento permite adquirir ativos fortes por uma fração do custo para reconstruí-los do zero, complementa o executivo.
Estratégias de recomposição de caixa
A necessidade de liquidez é o principal motor desse reposicionamento empresarial. Enquanto grupos com muitas dívidas abandonam negócios que não são o foco principal para reorganizar suas finanças, corporações sem essa pressão avaliam as oportunidades com calma. O foco é manter a saúde financeira para operar com liberdade.
Fernando Balotin, diretor de Corporate Finance da Quartzo Capital e especialista em reestruturação, aponta que a maior dificuldade atual é reorganizar a geração de caixa. É justamente em momentos de estresse que surgem oportunidades. Empresas endividadas recorrem a vendas para equilibrar as contas, levando ao mercado negócios que, embora ajustados, podem se tornar saudáveis nas mãos de outros proprietários, avalia Balotin.
Compras cirúrgicas e disciplina
Balotin explica que a estratégia não exige comprar a empresa inteira em recuperação judicial. O foco está em extrair unidades de negócio específicas que sejam lucrativas. Isso pode acontecer dentro das chamadas Unidades Produtivas Isoladas (UPI) ou fora delas. A ideia é separar o problema financeiro da capacidade de produção.
Em situações de crise, o valor da parte operacional se separa do valor da empresa-mãe. A companhia pode estar falida, mas ter setores com excelente geração de dinheiro no futuro. A oportunidade do comprador está em separar a dívida do potencial produtivo, detalha o especialista.
Um exemplo prático recente foi a transferência de dez lojas deficitárias da rede Hortifruti Natural da Terra, ligada à antiga Americanas, para o Grupo Fartura. O preço foi de R$ 69 milhões, durante o processo de recuperação judicial da varejista. Esse caso ilustra como ativos específicos mudam de mãos mesmo em cenários turbulentos.
Diante desse cenário, Budziak insiste na necessidade de disciplina ao aplicar o dinheiro. O objetivo nunca deve ser comprar um negócio apenas pela aparência de desconto. O valor real está em identificar ativos que tragam sinergia imediata, crescimento de escala e eficiência operacional, diz o CFO.
Menos negócios, mas com valores maiores
Entre os principais negócios do período estão as aquisições de ativos de mineração e refino da South32 pela Alcoa, no valor de R$ 28,5 bilhões. Outro destaque é a compra da Serra Verde pela USA Rare Earth, por R$ 13,9 bilhões. Também houve a aquisição da Raízen Argentina pela Mercuria, por cerca de R$ 7,2 bilhões.
Segundo Balotin, o mercado brasileiro opera em ritmos diferentes. Setores com margens de lucro estreitas e altos custos de dívida, como o consumo interno e o varejo, realizam negociações focadas em reduzir dívidas. Essas operações dependem também de fatores externos, como a política de juros do banco central.
Por outro lado, setores como tecnologia, infraestrutura e matérias-primas (commodities) concentram grandes volumes de transações. Muitos desses negócios envolvem valores acima da média do mercado, refletindo a solidez financeira desses segmentos. A dinâmica varia conforme a necessidade de cada setor.
Balotin conclui lembrando que a economia é cíclica. Em ciclos de juros baixos, empresas ousadas tendem a ganhar mais. Mas, em momentos de estresse, o dinheiro em caixa ganha poder de barganha desproporcional. Quem guardou reservas tem vantagem clara frente a concorrentes forçados a vender. A fase atual vai recompensar quem souber transformar liquidez em crescimento estratégico, finaliza o diretor.