Artigo de especialistas destaca que a Auditoria Interna em empresas públicas, privadas e mistas deve atuar com total neutralidade durante o período eleitoral. O texto reforça a importância de critérios técnicos, transparência e integridade para garantir a confiança da sociedade, evitando que a função vire instrumento de disputa política ou benefício a governos específicos.
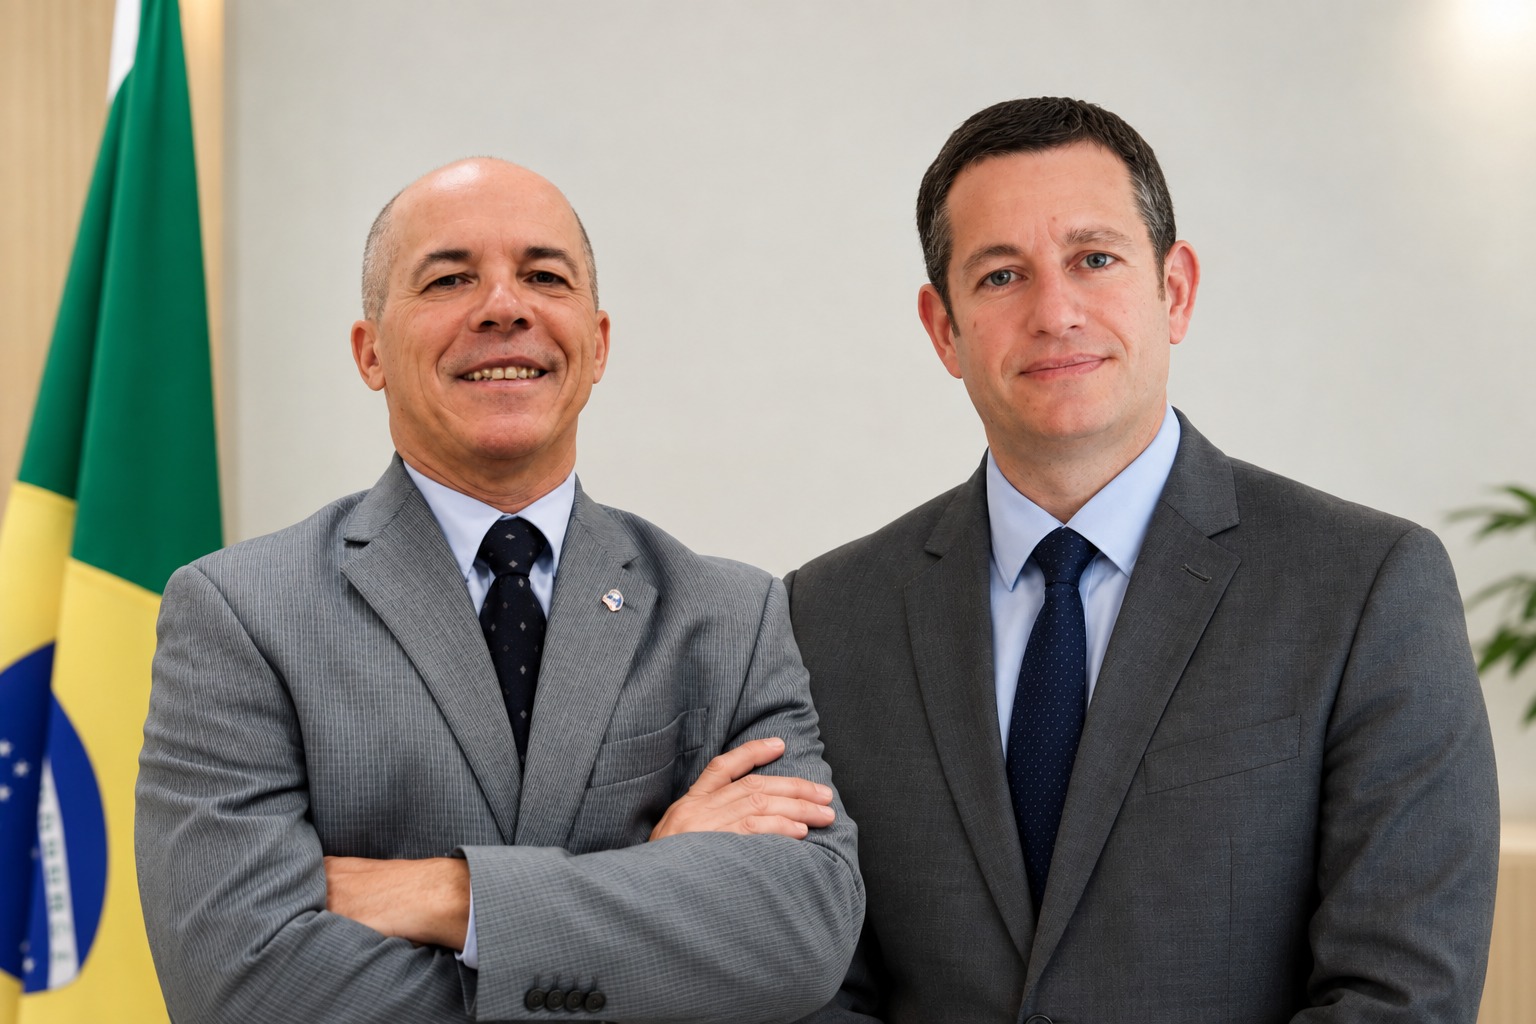
 Paulo Gomes, Diretor do IIA Brasil e Rodrigo Rojo, membro da Comissão de Ética do IIA Brasil (Ajustada por IA)
Em tempos de forte tensão política e institucional, a Auditoria Interna tem um papel fundamental: reforçar sua essência, que é a independência, a objetividade, a integridade e o compromisso com o bem comum. Isso significa que, independentemente de quem governe, a auditoria deve seguir os mesmos padrões de qualidade e ética.
Os períodos de eleição aumentam muito a atenção sobre as empresas públicas, privadas e de economia mista. Com as trocas de governo, a imprensa fica mais atenta e há mais questionamentos sobre decisões administrativas. Nesse ambiente sensível, a Auditoria Interna ganha destaque não como ferramenta de apoio a um partido ou oposição, mas sim como uma função técnica, independente e constante da organização.
- A auditoria deve focar em riscos e materialidade, tratando todos os fatos com o mesmo rigor técnico, independentemente de quem esteja no comando.
- A independência é o principal teste de maturidade: avaliar a administração atual com os mesmos critérios da anterior.
- A ética não está apenas em códigos, mas na prática diária: como se tomam decisões, como se usam recursos e como se lidam com conflitos de interesse.
- Auditores podem ter opiniões políticas pessoais, mas essas preferências jamais devem influenciar seus julgamentos profissionais.
- A função exige coragem tanto para apontar irregularidades quanto para afirmar, com evidências, que acusações são infundadas.
Neutalidade técnica e ética no dia a dia
Nesse cenário, o auditor interno precisa redobrar a atenção para os princípios éticos e profissionais. É preciso manter integridade, respeito, neutralidade e usar corretamente os recursos da empresa. Ter códigos de ética e integridade é importante, mas não é suficiente. A verdadeira cultura ética se mostra na forma como as decisões são tomadas, na utilização dos recursos, no tratamento de conflitos de interesse e na reação da liderança diante de possíveis desvios.
Auditores e profissionais de áreas de controle podem, como cidadãos comuns, ter suas próprias convicções e preferências políticas. No entanto, no exercício da profissão, essas preferências não podem interferir no julgamento. A Auditoria Interna precisa ter independência tanto para apontar uma irregularidade quanto para afirmar que não existem provas suficientes para sustentar uma acusação. Ambas as situações exigem coragem profissional.
Gestão de riscos e conformidade legal
A proximidade das eleições exige maior percepção sobre riscos que podem se intensificar. Áreas como publicidade institucional, patrocínios, contratação de serviços, uso de bens e recursos da empresa, movimentação de pessoal, relacionamento com terceiros e decisões com grande exposição pública merecem atenção especial.
Também ganham relevância os riscos de reputação, desinformação, uso indevido de canais institucionais e eventuais conflitos entre objetivos empresariais e interesses políticos. A legislação brasileira estabelece restrições ao uso da estrutura pública no período eleitoral. Cabe à gestão assegurar que a empresa esteja em conformidade com a lei, e à Auditoria Interna avaliar, de forma independente, se a governança, a gestão de riscos e os controles estão adequados e funcionando corretamente.
Transparência equilibrada e papéis definidos
Preservar essa independência exige clareza sobre os papéis de cada área. A gestão administra e gerencia os riscos; o compliance e os controles internos orientam e monitoram dentro de suas atribuições; a Auditoria Interna fornece a avaliação independente; e os órgãos de governança exercem a supervisão. Quando esses papéis se confundem, a independência da auditoria pode ser enfraquecida.
A Auditoria pode compreender a estratégia, dialogar com executivos e oferecer uma visão futura sem, no entanto, assumir decisões gerenciais que, posteriormente, precisará avaliar. Independência não significa oposição à gestão, assim como proximidade não deve significar falta de autonomia.
Outro ponto essencial é a transparência. Empresas públicas possuem responsabilidades ampliadas de prestação de contas. Mas transparência não significa exposição indiscriminada de todas as informações. Auditorias lidam com informações estratégicas, dados protegidos, denúncias e investigações que podem exigir confidencialidade.
A boa transparência consiste em disponibilizar informações corretas, relevantes e tempestivas às instâncias adequadas e à sociedade, respeitando as regras aplicáveis. Relatórios de auditoria devem ser claros, equilibrados e baseados em evidências, evitando um uso seletivo que possa alimentar narrativas políticas. Fatos, critérios, riscos e conclusões precisam estar claramente separados de opiniões.
Conformidade com leis anticorrupção e valor corporativo
As relações com governantes ou autoridades públicas devem ser sempre baseadas na transparência e integridade, bem como nos demais princípios estabelecidos na Lei nº 9.790/1999 (Lei das Organizações da Sociedade Civil de Interesse Público - OSCIP) e na Lei nº 12.846/2013 (Lei Anticorrupção).
As Normas Globais de Auditoria Interna reforçam uma visão que vai além da verificação de controles: a função deve contribuir para que a organização crie, proteja e sustente valor, fortalecendo governança, gestão de riscos e credibilidade. Em empresas públicas, privadas ou de economia mista, isso significa preservar a confiança de que os recursos serão utilizados de forma adequada, que os riscos relevantes serão tratados e que eventuais desvios serão avaliados sem considerar a posição hierárquica ou a influência política.
Transparência, ética e segurança precisam caminhar juntas. Transparência sem ética pode tornar-se apenas uma formalidade; ética sem controles pode permanecer no discurso; e segurança sem governança tende a produzir respostas fragmentadas. A Auditoria Interna pode atuar como elemento de conexão entre esses pilares, sempre preservando sua objetividade.
O verdadeiro teste da independência
É relativamente simples defender independência quando não há pressão. O verdadeiro teste surge nos momentos de conflito, quando uma conclusão tecnicamente desconfortável precisa ser mantida, ou quando se tenta transformar uma avaliação profissional em instrumento de disputa política.
Por isso, o período eleitoral é também um teste para a maturidade da Auditoria Interna. Ela não deve trabalhar para quem está deixando o governo nem para quem poderá assumir. Seu compromisso é com a organização, com a boa governança, com a sociedade e com o interesse público.
Quanto maior a tensão política, maior deve ser a serenidade técnica. Governos passam. Administrações mudam. Mas a ética, a independência, a transparência e o compromisso com o interesse público precisam permanecer.