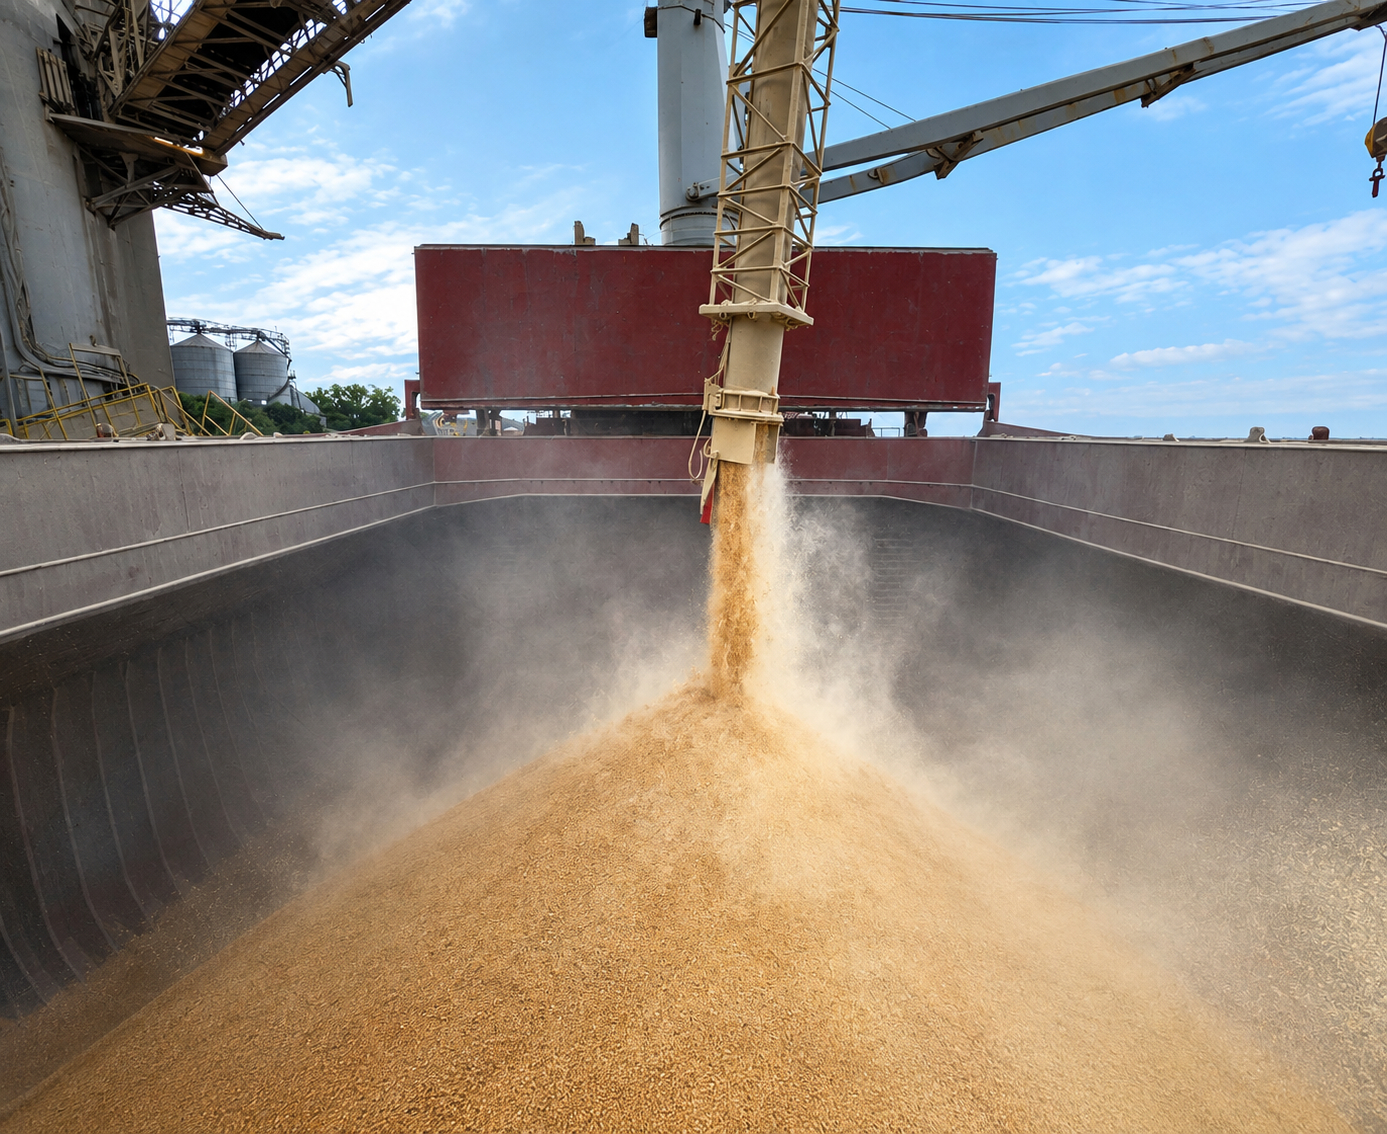
Governo paulista confirmou que empresas que compram soja de outros estados podem usar os créditos de ICMS, mesmo com o regime de diferimento. A decisão traz segurança jurídica e permite recuperar valores pagos nos últimos cinco anos.
 Khongkha Somphan
A Secretaria da Fazenda e Planejamento de São Paulo (SEFAZ-SP) anunciou uma mudança importante para o agronegócio. Um novo entendimento oficial permite que produtores, cooperativas e empresas que compram soja de outros estados mantenham seus créditos de ICMS. Essa validação ocorre mesmo que a venda da mercadoria dentro de São Paulo esteja sujeita ao regime de diferimento, onde o imposto é pago apenas em etapas posteriores da cadeia produtiva.
No centro da questão, uma cooperativa de laticínios que também negocia soja de fora do estado questionou se poderia continuar usando os créditos de ICMS obtidos nas compras. A dúvida surgiu após 2023, quando o governo estadual alterou a tributação da soja: o grão deixou de ser isento de impostos e passou a ter o imposto diferido nas vendas internas.
Essa mudança criou incerteza no setor. As empresas se perguntavam se, ao comprar soja tributada de outros estados e vendê-la internamente com imposto diferido, seriam obrigadas a anular (estornar) o crédito fiscal da entrada. A expectativa era de que esse procedimento fosse necessário, dado o regime especial aplicado à soja no interior do estado.
A Fazenda paulista respondeu de forma clara: os créditos continuam válidos. O argumento é conceitual. Segundo a autoridade fiscal, o diferimento apenas adia o momento de recolher o imposto, não eliminando a tributação. Portanto, como a mercadoria continua sendo tributável, ela não se enquadra nas regras que proíbem a geração de créditos fiscais.
O que muda na prática para o setor
- Créditos de ICMS na compra de soja de outros estados são mantidos.
- A mudança beneficia tradings, cooperativas, cerealistas e indústrias processadoras.
- O regime de apuração periódica permite a recuperação de valores.
- É possível recorrer aos últimos cinco anos para regularizar tributos.
- A decisão reforça a não cumulatividade do imposto no estado de São Paulo.
Esse entendimento alcança todos os elos da cadeia, incluindo tradings, cooperativas, cerealistas e indústrias que usam o regime de apuração periódica. Esses atores compram soja em grãos de outras regiões com uma alíquota de 12%, com uma redução de 30%, e realizam vendas internas diferidas para a alimentação animal.
Para Henrique Munia e Erbolato, advogado tributarista da Santos Neto Advogados, o parecer trouxe alívio e estabilidade. "A resposta trouxe segurança sobre o procedimento", afirmou o especialista. Para ele, a decisão é importante porque garante que os investimentos e as operações fluam sem riscos jurídicos de autuações futuras.
Munia e Erbolato destacou ainda o impacto financeiro direto da decisão. "A resposta admite recuperar o que foi estornado nos últimos cinco anos, o que transforma uma discussão de técnica de crédito em decisão financeira concreta", explicou. Isso significa que empresas que deixaram de abater esses valores por cautela podem agora buscá-los junto ao fisco.
O advogado reforçou que o posicionamento é positivo porque protege a regra de não cumulatividade do ICMS. Isso autoriza o uso do crédito fiscal mesmo fora do período em que a operação original ocorreu, sempre referente aos últimos cinco anos. Essa flexibilidade é vista como um avanço na relação entre o setor privado e a administração tributária do estado.